聯博投信推兩檔主動式ETF 布局2027鎖定高股息與破壞式創新
 聯博投信推兩檔主動式ETF 布局2027鎖定高股息與破壞式創新

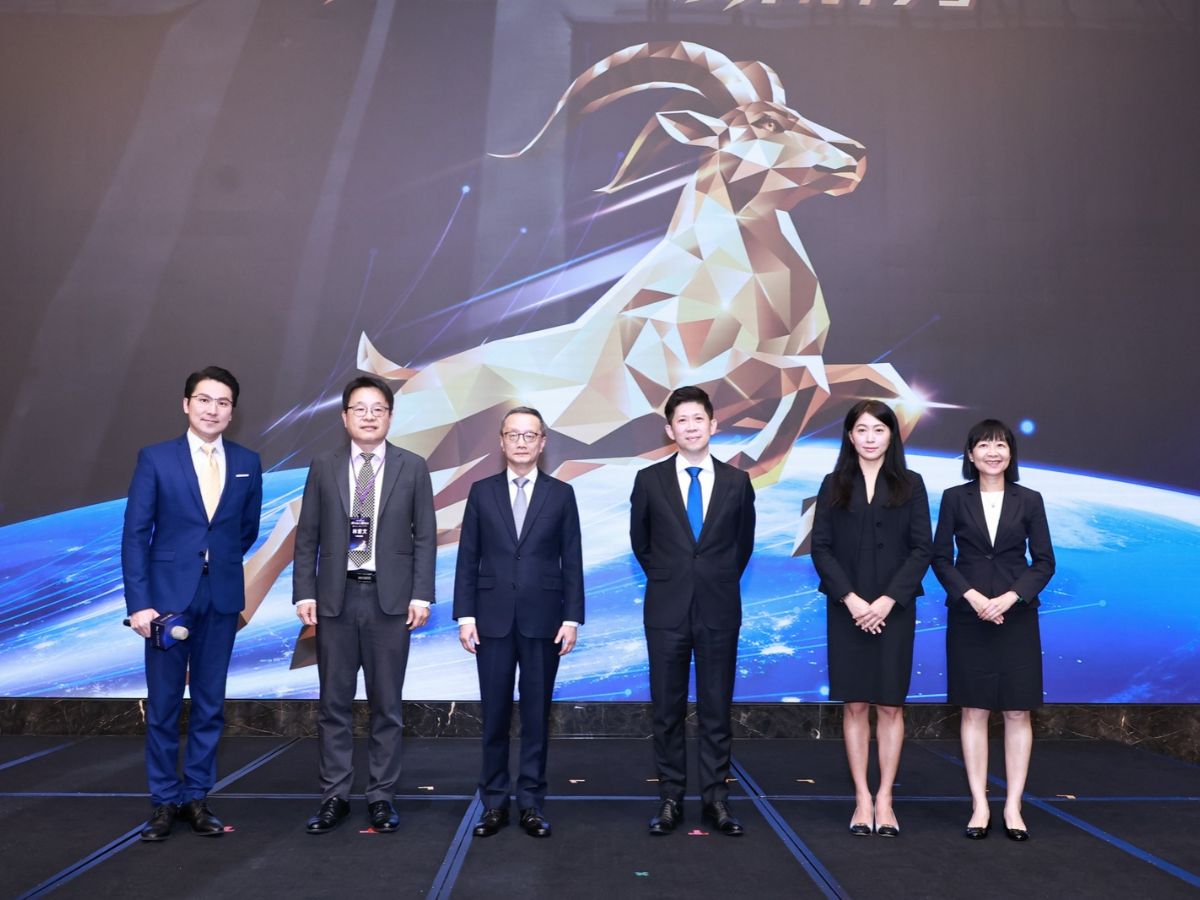
(文/今周刊提供)截止至10月30日,台灣ETF市場資產規模已超過新台幣11.6兆元,自2025年開放主動式ETF以來,短短一年半資產規模達到近新台幣1兆元1;聯博投信總經理吳中嵐分析,這顯示投資人需求正在進化,除了被動參與,也渴望主動追求超越市場的機會。瞄準台灣投資人的需求,聯博投信與《今周刊》共同舉辦「2027全球主動式ETF新格局與新解方」論壇,請到聯博投信兩位資深投資策略師與知名經濟學家陶冬同台,展望2027年的投資契機與風險。
陶冬在論壇一開始指出,根據過往經驗,美國歷次期中選舉結束後6個月,標普500指數除了1946年以外皆上漲,預估在選舉結果出爐後,當不確定性轉為確定,市場就能重新定價;然而,在他眼中:「未來12個月最大的不確定性是AI行業何去何從」。
AI面臨財務矛盾 太空成下半場戰場
陶冬之所以提出這般示警,是因為當前AI面臨「賺大錢的公司和花大錢的公司,其實不是同一家公司」,他提醒:「AI是好東西,前景無可限量」,但切勿將企業前景與企業財務混為一談。
至於在投資契機的部分,陶冬大膽推估:「若AI是競爭上半場,下半場就是外太空競爭」。他分析,馬斯克的Space X宛如有國家戰略支持的東印度公司,且為解決電力、水與土地限制,數據中心正計畫搬往太空;加上約60公里上下的低軌衛星因延遲最少成為兵家必爭之地,共4萬個點位先到先得,讓外媒在最新封面上也點出無人機與太空是下一場戰爭關鍵。
至於在美國總經方面的現況,陶冬示警,美國政府的債務處在失控狀態,1個月就增加1.2兆,海外持有美國公債減少,是風險所在之處。不過,他也分析,如今美股市值相當於GDP的248%,是經濟的兩倍半,進入「股市資本主義時代」,消費、投資、科技創新與大國競爭皆依賴股市,若出現系統性風險,「白宮和美國聯準會必出手相救」,因此長期而言仍以股票資產為王。
高股息進化2.0 有助兼顧收益與降低風險
面對風險與契機並存的大環境,投資人應該如何應對?聯博投信多元資產事業發展資深投資策略師趙心盈提出「高股息2.0」概念,強調收益來源不應只限制在股息,還能結合已實現賣出選擇權權利金收入2與符合條件之淨已實現資本利得2。她以買保險比喻:「選擇權的權利金有點像收保費的概念」,買方為獲得保障需支付權利金給賣方。
當投資組合持有股票並同步使用掩護性買權收取權利金時,若市場下跌,已收到的權利金有助緩和波動,市場盤整不漲不跌時,則有機會增加額外收入;雖然在股市急漲時可能使上漲空間受限,經理人也可透過增加期貨部位來減緩影響。
此外,基於「雞蛋別放在同一個籃子裡」的原則,趙心盈建議投資應從台灣出發、拓展到全球,像是聯博將推出的「00423A 聯博全球高息增長主動式ETF(本基金配息來源可能為收益平準金且並無保證收益及配息)」,即配置以全球股票為主並配置部分台灣股票,透過「好股精選」、結合股息與已實現權利金收入的多元收益,讓投資人不只收息也有參與成長的機會。
嚴選基本面護城河 兼顧今日、明日贏家
聯博投信股票資深策略分析師蘇智蘋則從創新的角度切入,她指出:「每次重大技術的創新,一定會創造新的市場領導者,但現在的領導者在10年後不一定仍能保持領導地位」。因此,指數雖能選出現在市場上最厲害的公司,「但沒辦法指引未來」,這也凸顯了主動操作與嚴謹基本面分析的重要性。
然而,創新雖令人興奮,卻非所有創新都是好投資。蘇智蘋表示,團隊在主動選股時會層層檢視,是否為長期結構性趨勢、市場價值是否足夠、有無良好商業模式與護城河,最後回歸財報營收與獲利,並評估「這些美好的故事是不是已反應在目前價值裡」。
蘇智蘋強調,主動操作並非全押明日贏家或只看現在領導者,而是透過靈活配置參與未來增長潛力,以聯博將推出的00425A聯博未來趨勢創新龍頭主動式ETF (本基金配息來源可能為收益平準金)來說,採全球股票策略鎖定六大創新趨勢,像是AI算力與雲端基礎建設、醫療、工業、能源轉型、航太國防/太空經濟、數位經濟與媒體,兼顧今日龍頭與明日贏家,為投資人爭取長期報酬潛力。
資料日期:2026年10月30日。資料來源:證交所與投信投顧公會。
本基金採掩護性買權策略之賣出選擇權,係以避險為目的,針對本基金持有之股票部位,採取紀律性操作掩護性買權策略,持續地賣出股價指數選擇權買權。因可將已實現之賣出選擇權權利金納入本基金之可分配收益範圍,可適度降低市場波動對投資組合的影響,但將限制部分上漲幅度,可能影響本基金之淨值表現及投資績效。已實現選擇權權利金收入係指運用掩護性買權策略已執行之賣出選擇權買權所收取之權利金,可納入可分配收益範疇。淨已實現資本利得係指已實現資本利得扣除資本損失(包含已實現及未實現之資本損失)(含運用掩護性買權策略之賣出選擇權損益)及本基金應負擔之費用之餘額為正數時,並符合信託契約所訂之條件時亦包括在可分配收益項內。投資人應留意衍生性工具/證券相關商品等槓桿投資策略所可能產生之投資風險詳見公開說明書。#依現行稅制,個人證券交易所得停徵所得稅。資料來源:聯博投信。資料日期:截至2026年9月30日。
聯博投信獨立經營管理。聯博證券投資信託股份有限公司。台北市110信義路五段7號81樓及81樓之1,02-8758-3888。投信新字021號。
所列之境內基金經金管會核准或同意生效,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱基金公開說明書。有關基金應負擔之費用及投資風險等已揭露於基金公開說明書或基金簡式公開說明書,投資人可至公開資訊觀測站http://mops.twse.com.tw或聯博網站www.abfunds.com.tw查詢,亦可洽聯博投信索取。基金並無受存款保險、保險安定基金或其他相關保障機制之保障。投資人應了解並承擔交易可能產生之損失,最大可能損失為原始投資金額。ETF配息不代表基金實際報酬,且過去配息不代表未來配息;ETF淨值可能因市場因素而上下波動。ETF的配息可能由基金的收益或收益平準金中支付。任何涉及由收益平準金支出的部份,可能導致原始投資金額減損。投資人於申購時應謹慎考量。ETF之淨值組成項目已揭露於聯博投信網站。本基金投資之企業其股利 (股息) 配發時間及金額視個別企業決定 (如該企業一年可能集中於一次或兩次配發),且企業未必採取股利配發方式分配其現金,故每期配息金額之決定主要透過投資組合企業長期股利配發紀錄的追蹤,以及企業的實際現金流與資本利得趨勢作為收益分配的保守預估,並考量相關稅負後,決定每期基金每單位的配息金額。本基金投資之企業其股利 (股息) 配發時間及金額視個別企業決定 (如該企業一年可能集中於一次或兩次配發),且企業未必只採取現金股利配發方式分配其盈餘,故每期配息金額之決定主要透過投資組合企業長期股利配發紀錄的追蹤,以及企業的實際現金流與資本利得趨勢作為收益分配的保守預估,並考量相關稅負後,決定每期基金每單位的配息金額。另本基金亦運用掩護性買權(Covered Calls)策略之賣出選擇權,將已實現之賣出選擇權買權權利金收入納入本基金之可分配收益範圍,以分散並增加收益來源,亦將影響每期配息金額決議。本基金投資目標未追蹤、模擬或複製特定指數之表現,而係本公司依其所訂投資策略進行基金投資。除法令另有規定外,投資人投資交易本基金將被課徵證券交易稅。本ETF自成立日起至上市/櫃日(不含當日)前,本公司不接受本ETF受益權單位之申購或買回。本ETF於上市/櫃日後將依臺灣證券交易所/證券櫃檯買賣中心規定於臺灣證券交易時間內提供盤中估計淨值供投資人參考,投資人應注意盤中估計淨值與實際淨值可能有誤差值之風險,實際淨值應以本公司最終公告之每日淨值為準。本ETF之配息時程僅為預估,如遇連續假期等情形時,實際發放配息日期將可能隨之順延,實際配息時程仍以本公司公告為主。本文提及之經濟走勢預測不必然代表本基金之績效,本基金投資風險請詳閱基金公開說明書。個別有價證券僅為說明聯博投資哲學之表述,並非代表任何之投資建議。本文件所提之特定有價證券並不代表該基金所有買賣或建議,亦不應假設該等投資已經或將有獲利。本文件反映聯博於編製日之觀點,其資料則來自於聯博認為可靠之來源。聯博對資料之正確性不為任何陳述或保證,亦不保證資料提及之任何估計、預測或意見將會實現。投資人不應以此作為投資決策依據或投資建議。本文件資料僅供說明參考之用。投資人申購本基金係持有基金受益憑證,而非本文提及之投資資產或標的。投資人應留意衍生性工具/證券相關商品等槓桿投資策略所可能產生之投資風險(詳見公開說明書或投資人須知)。因基金交易所生紛爭,投資人可向中華民國證券投資信託暨顧問商業同業公會或財團法人金融消費評議中心提出申訴。本基金採掩護性買權策略之賣出選擇權,係以避險為目的,針對本基金持有之股票部位,採取紀律性操作掩護性買權策略,持續地賣出股價指數選擇權買權。因可將已實現之賣出選擇權權利金納入本基金之可分配收益範圍,可適度降低市場波動對投資組合的影響,但將限制部分上漲幅度,可能影響本基金之淨值表現及投資績效。已實現選擇權權利金收入係指運用掩護性買權策略已執行之賣出選擇權買權所收取之權利金,可納入可分配收益範疇。
[A/B] 是聯博集團之服務標誌,AllianceBernstein®為聯博集團所有且經允許使用之註冊商標。©2026 AllianceBernstein L.P. ABITL26-1116-03